摩根大通 2026 年 11 月这份内房报告把问题从「房价何时见底」换成了「谁还能撑到下一轮」,核心算法是预售制退出后,项目内部收益率从 14.4% 掉到 5.1%。结论是行业不会消失,但规模和玩家数量会重置:2027 年拿地降 30%-50%、新房销售降 20%-30%,2029 年核心净利再跟跌约 20%。下面拆的是报告里的原始数字和推导链条,不是对楼市的情绪判断。
数据来自摩根大通 2026 年 11 月 16 日中国房地产信用报告(The Survivor Will Survive)及 9 月 14 日股票侧报告,经公开摘要交叉核对;同一指标不同机构口径有差异,凡涉及口径分歧处已单独标注。


报告换了问题:从猜房价到算现金流
报告的英文名是 China Property: The Survivor Will Survive,中文媒体译作「中国房地产,只有幸存者才能生存」。卖方信用研究里很少把标题写成判断题,这份是个例外:它不预测什么时候反弹,而是先接受一个前提——行业规模会继续缩,然后问剩下的现金流归谁。
报告铺了三条线,最后汇成一个判断。第一条是 K 型复苏:一线城市和低线城市在往两个方向走,用「楼市」一个词已经讲不清。第二条是 8 月 28 日的销售制度改革,它把预售制度的融资功能实质抽干,开发商的商业模型被迫改写。第三条是 10 月底珠海华发的流动性事件,把「国企不违约」这个用了很多年的假设拉去做压力测试。三条线交汇出来的答案是:能活下来的不是规模最大的公司,是现金结构和资产结构最像「收租」的公司。
理解这份报告的正确姿势,是把它当成一张现金流重构后的定价表,而不是一份房价预测。它所有的推论都从「钱什么时候回来」出发,不从「房子值多少钱」出发。这个顺序换了,结论会完全不同。
要点:一句话记住这份报告:当预售不再给开发商提供无息杠杆,开发商的估值逻辑就从「土地储备折现」变成「到期债务覆盖」,这两套算法选出来的公司不是同一批。
K 型复苏:平均数盖住了分化
先看 2026 年 10 月国家统计局口径的价格数据。一线城市新房价格同比上涨 0.6%,其中上海涨 2.4%、深圳涨 1.1%,而 70 城整体同比还在跌 2%。二手房的分化更明显:一线同比涨 1.6%,70 城整体跌 3.1%。同一个月份、同一套统计方法,两个方向。这就是所谓 K 型——不是「楼市在回暖」,是「一部分资产在重新定价,另一部分在继续出清」。
报告引用的 2026 年 10 月口径
| 指标 | 数值 | 说明 |
|---|---|---|
| 一线新房价格(同比) | +0.6% | 上海 +2.4%、深圳 +1.1% |
| 70 城新房价格(同比) | -2% | 全国口径仍在下跌 |
| 一线二手价格(同比) | +1.6% | 70 城二手同比 -3.1% |
| 百强房企合约销售(10 月,同比) | -13% | 2024 年 -29%、2025 年 -18%,跌幅在收窄 |
| 二手成交占比 | 53% | 二手成交同比 +11.4%,新房在让位 |
百强房企 10 月合约销售同比 -13%,读法要小心。2024 年是 -29%,2025 年是 -18%,今年 -13%,跌幅确实在收窄,但收窄的原因有两层:一层是基数已经很低,另一层是需求在往二手走,新房口径天然被抽走一块。所以这条数字不能当成「需求回来了」的证据。
真正有结构含义的是 53% 这个占比。二手成交同比还在涨 11.4%,占了总成交的一半以上,说明新房供给收缩之后,需求已经切换到存量市场。这条数据是贝壳这类平台被列为增持的底层理由,也是「新房销售下降不必然等于住房需求消失」的解释。
把这两个数字放一起看:新房在缩、二手在长、价格在一线和低线城市反向。任何一句「中国房地产怎么样」的概括,在这种结构下都是错的。
828 新政:把预售的融资功能抽干
2026 年 8 月 28 日,央行、金融监管总局、住建部、自然资源部、证监会在两天内密集下发多份文件。核心是两条:预售门槛提高到「单体建筑主体结构封顶」;预售项目的个人住房贷款,必须等项目竣工备案后才能发放。名字上预售没有取消,实际上它的融资功能被抽干了——购房人的钱全额进监管账户,开发商在交付前几乎动不了。
量化一下这件事有多重。按揭贷款占预售回款的 60%-70%,这部分从「网签后很快到账」变成「竣工后才到账」,延迟 12-18 个月(另一处口径是 1-2 年)。摩根大通把这笔时点变化直接代进项目模型,得到的结果是:项目层面内部收益率从 14.4% 降到 5.1%,加杠杆后的 IRR 从 29.8% 降到 6.8%。
这组数字是全文最硬的部分,因为它不依赖任何对房价的判断,只依赖回款时点。同样的地价、同样的售价、同样的成本,只因为钱晚到一年多,一个项目的资本回报就砍掉三分之二。
再看这条管子有多粗。摩根大通另一份测算的口径是:预售资金加按揭贷款,合计占开发商资金来源的 45%-50%。把这块的到账时点整体往后推一年,等于一次性抽掉开发商近一半的现金流。这也是报告敢把 2027 年拿地降幅估到 30%-50% 的原因——不是不想拿,是拿不动。
预售制退出前后的项目回报
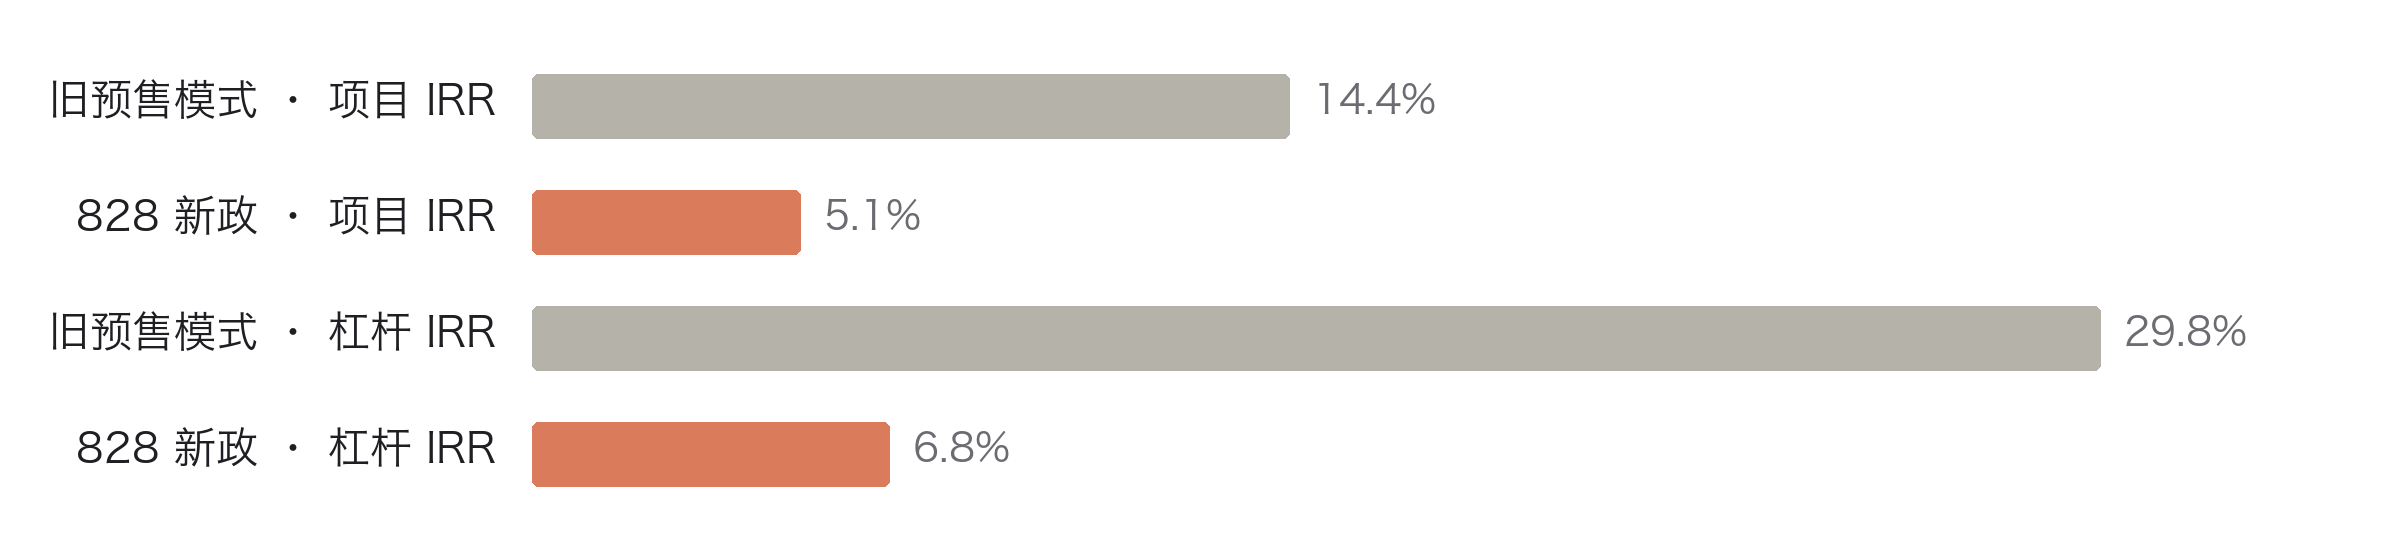
同一块地、同一套成本假设,只把回款时点从预售改到竣工后,项目 IRR 从 14.4% 掉到 5.1%,杠杆 IRR 从 29.8% 掉到 6.8%。这组数字不包含任何房价假设。
接下来是链条传导。IRR 掉到 5% 附近,意味着同样的地价拿不动了,开发商只能用两个办法维持回报:压地价,或者压拿地量。报告选的是后者——2027 年开发商拿地下降 30%-50%,新房销售随之下降 20%-30%;假设利润率不变,2029 年核心净利再跌约 20%。这是一个三年后才走完的链条,不是当年的财报问题。
利润率这边的数据也在同向走。国企开发商开发毛利率从 2025 年上半年的 15% 降到 2026 年上半年的 13%,2026 全年预计 12.5%;2026 年上半年国企核心净利同比平均下降 40%。注意,这是「预售还没完全切换」的年份就已经发生的事。
背景:有一个反直觉的补充,来自克而瑞和国信证券的另一组测算:旧预售模式下股东 IRR 能到 27.2%,新制度下资金峰值从 7.1 亿升到 18.5 亿(约 2.6 倍),股东 IRR 降到 8%-9%。但他们的结论是利润率未必崩——当所有开发商的 IRR 要求同时下降,多出来的财务成本会被打进地价里,地价降了,开发利润率反而可能修复。行业从「玩杠杆的银行模式」变成「靠产品和成本的制造业模式」,资金循环拉长到三年,更像造船业。这条对做产品的人是利好,对做周转的人是判决。
华发事件:对国企信仰做的一次资产负债表测试
10 月 26 日彭博报道珠海华发在与银行协商贷款展期、信托产品兑付出现问题,随后几天里华发的境内外债券同步崩塌,整个高收益地产债板块被拖下水。11 月债价有修复,但收益率仍高于事件前。这件事的重要性不在于华发本身有多大,而在于它第一次让市场认真去算地方国企的资产负债表。
算出来的结果不好看。华发集团总负债 5440 亿元,珠海 2025 年财政收入 490 亿元,两者相差约九倍——直接注资在算术上就不成立。公司层面现金短债比不足 1 倍,EBITDA 对利息的覆盖只有约 0.5 倍,也就是经营现金流连利息都付不动。2026 年前九个月销售同比下滑 53%,净亏损 62 亿元。
华发的关键指标
| 指标 | 数值 | 说明 |
|---|---|---|
| 集团总负债 | 5,440 亿 | 约为珠海 2025 年财政收入(490 亿)的 9 倍 |
| 现金 / 短期债务 | <1 倍 | 短债覆盖不足 |
| EBITDA / 利息 | 约 0.5 倍 | 经营现金流付不起利息 |
| 2026 年前九月销售 | -53% | 同期净亏损 62 亿元 |
| 离岸 CNH 债 | -42.6 点 | 6% 永续债跌 54.2 点至 45.1 |
救助的方式也说明了约束在哪里。珠海市已经拿出 400 亿元,计划再动员 700 亿元资源,同时协调 46 亿元资产出售、用 1.81 亿元回购闲置酒店地块,并从国资委派了一名 CFO 进场。这是一套「不给现金给资源」的组合拳:协调、背书、卖资产、换人,而不是财政兜底。
报告里最具杀伤力的一段,是把 45 家国企开发商拿「三道红线」逐条筛了一遍:22 家、接近一半,触碰了两条以上;大型开发商全部合规。这句话翻译过来就是——「国企不违约」在统计上是个错觉,真正安全的只是头部那几家,中型和地方国企的资产负债表一样脆。
这也解释了为什么绿城的评级被上调。不是因为绿城自己多强,而是它的 29% 股权由央企中交集团持有并并表,可以共享授信额度。信用不是自己的,是集团的。反过来,同样有国企背景但拿不到并表支持的公司,在这次事件里就没有这个待遇。
注意:这条对做供应链、做项目合作的人比投资者更有用:判断交易对手不要看「是不是央企国企」,要看三件事——有没有被集团并表、能不能共享集团授信、到期债务的现金从哪来。华发的现金短债比不足 1 倍这件事,在爆出来之前,报表上是看得见的。
幸存者的定价:14% 与 6% 之间
华发事件把高收益地产债打出一个坑,报告认为这个坑里有些名字被错杀了。判断标准很朴素:这轮抛售之后,谁的收益率高到足以覆盖风险,谁只是被情绪带走。
同一场抛售之后,不同主体的债券收益率
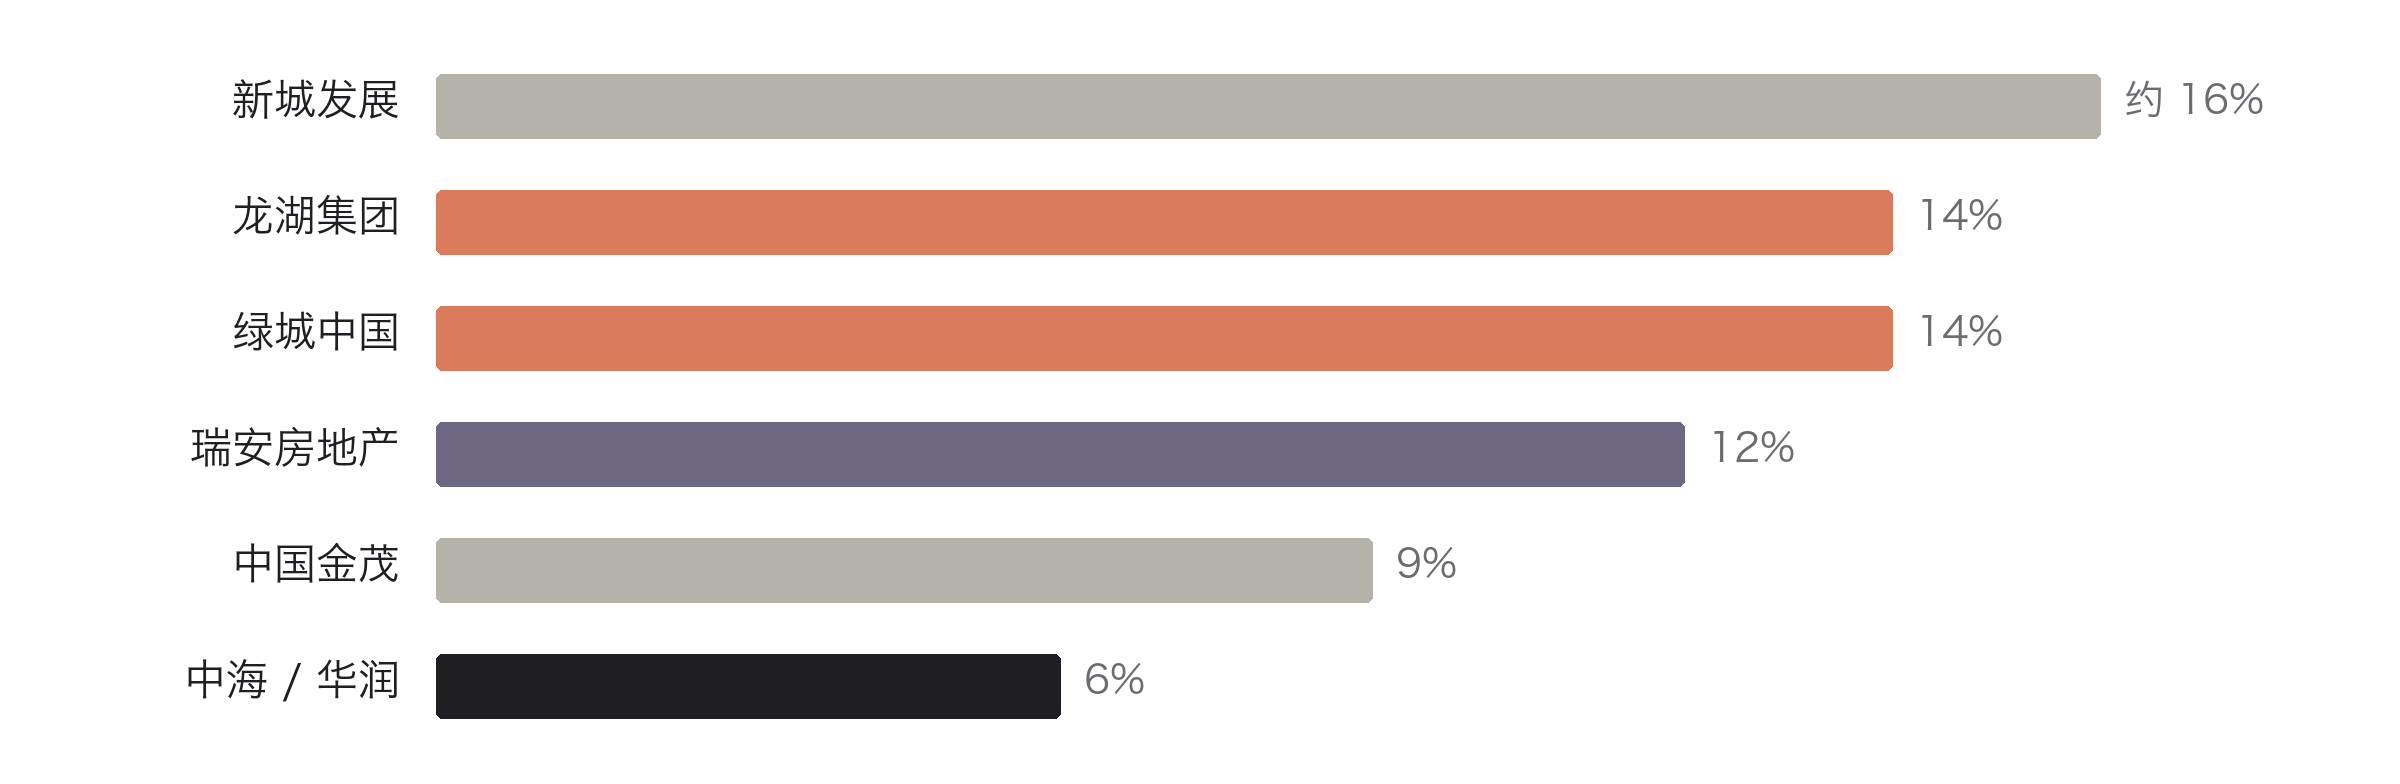
抛售之后,龙湖与绿城的相关债券收益率约 14%,瑞安 12%,新城约 16%,金茂 9%,中海与华润只有 6%。收益率高低本身不是好坏,关键是它有没有覆盖对应的风险。
报告里的信用排序与依据
| 主体 | 评级 | 债券收益率 | 关键指标 | 判断依据 |
|---|---|---|---|---|
| 龙湖集团 | 高配 / 首选 | 14% | 可动用现金 130 亿,自由现金流为正,2027/28 每年到期 60-70 亿 | 投资物业占比上升,对冲预售退出 |
| 绿城中国 | 上调至高配 | 14% | 现金 580 亿,2027/28 到期 80 亿 / 130 亿 | 中交并表、共享授信;事件后跌幅最大 |
| 瑞安房地产 | 高配 | 12% | 2027 年到期仅 20 亿 | 优质投资物业,租金收入同比 +4% |
| 新城发展 | 中性 | 约 16% | 现金 55 亿,自由现金流为负 | 收益率最高,但补偿不足以覆盖再融资风险 |
| 中国金茂 | 中性 | 9% | 有中化集团支持 | 9% 不够覆盖风险,性价比不足 |
| 中海 / 华润 | 中性 | 6% | 信用质量最好 | 风险最低,但估值已公允 |
资料来源:摩根大通 2026 年 11 月 16 日中国房地产信用报告公开摘要。收益率越高不等于越差,等于市场要求的风险补偿越高。
万科那一段是全文最值得学的技术样本。公司 2027 年到期的 10 亿美元境外债,报价只有 53 美分;市场在这个价格里已经写进了「40% 先付、60% 展期、回收率约 22 美分」的假设。境内债方面,2025 年 12 月到期的部分有 60%、合计 34 亿元已经展期到 2026 年 12 月。也就是说,债券市场不需要预测万科会不会违约,它已经在给「违约之后怎么分钱」定价了。
把幸存者归一下类,其实只有两种。第一种是投资物业为主的公司,比如龙湖、瑞安——它们的收入来自租金,预售政策对它们几乎无效,所以现金流的确定性不随新房销售波动。第二种是被央企并表的公司,比如绿城——信用不来自自己,来自集团。这两种都指向同一件事:现金流要么不依赖卖房,要么有人兜底。靠高周转、靠销售回款滚动的公司,在新规则下没有第三种活法。
股票侧:为什么买收租的,不买卖房的
信用报告看债券,股票侧的逻辑要另一份报告来支撑,也就是 9 月 14 日那份「后预售时代」报告。它的选股思路很干脆:既然新房销售要重置,就买那些收入不靠新房销售的公司。
股票侧评级与目标价(2026-09-14 口径)
| 标的 | 评级 | 目标价 | 逻辑 |
|---|---|---|---|
| 华润置地 01109 | 增持 | 40 港元 | 经常性收入占比超过 50%,抗预售冲击最强 |
| 华润万象生活 01209 | 增持 | 49 港元 | 商业运营为主,几乎不受住宅预售影响,FY26 盈利预计 +10% |
| 贝壳 BEKE | 增持 | 未列 | 二手成交占比升至 53%,份额与新业务双升 |
| 保利发展 600048 | 中性 | 5.00 元 | 销售落后同业、利润率低 |
| 龙湖集团 00960 | 中性 | 5.60 港元 | 违约风险低,但安全垫在收窄 |
| 中国金茂 00817 | 中性 | 1.18 港元 | 土储偏小、杠杆偏高,销售前景不确定 |
| 招商蛇口 001979 | 减持 | 5.50 元 | 估值偏高,开发利润率不足 1% |
目标价与评级为 2026 年 9 月 14 日报告口径,11 月股价已变动,这里只用于说明选股逻辑,不构成现在的建议。
估值这块有个细节值得记。板块市净率当时 0.44 倍,历史低点是 0.36 倍,如果回到低点,隐含还有 17% 的下行空间——所以报告的结论是「等 2027 年更明确的入场点」,不是「现在就买」。顺便说一个口径问题:有英文摘要把这组数字写成市盈率 0.44 倍,从 0.44 到 0.36 对应 17% 这个关系看,只有市净率口径成立,市盈率 0.44 倍在数学上讲不通。看研报摘要时这类错位很常见,值得养成反查的习惯。
为什么买收租的、不买卖房的?因为买收租的等于绕开了「房价还能不能涨」这个无法证伪的问题,只赌一件事:商场里还有没有客流、写字楼还有没有租户。华润万象生活不盖房,只做商业运营收租金和管理费,住宅预售怎么改都跟它关系不大——这是它的财报能维持双位数增长的结构性原因,不是运气。
反过来,招商蛇口被下调到减持的理由也很直白:开发利润率不足 1%。在这个利润率水平上,估值再便宜也没有安全边际,因为任何一个环节的成本波动都能把利润抹平。
库存和政策:3-4 万亿与 4000 亿的量级差
判断一个城市的房价能不能稳住,比均价更早的信号是库存去化月数。摩根大通的口径是:一线 14 个月、二线 24 个月、三线 34 个月,全国商品住宅广义库存去化周期约 28.9 个月。二手房的隐含去化周期约 19 个月,而推动价格回正通常需要降到 12 个月以下。
库存去化月数:一线与三线差了一倍以上
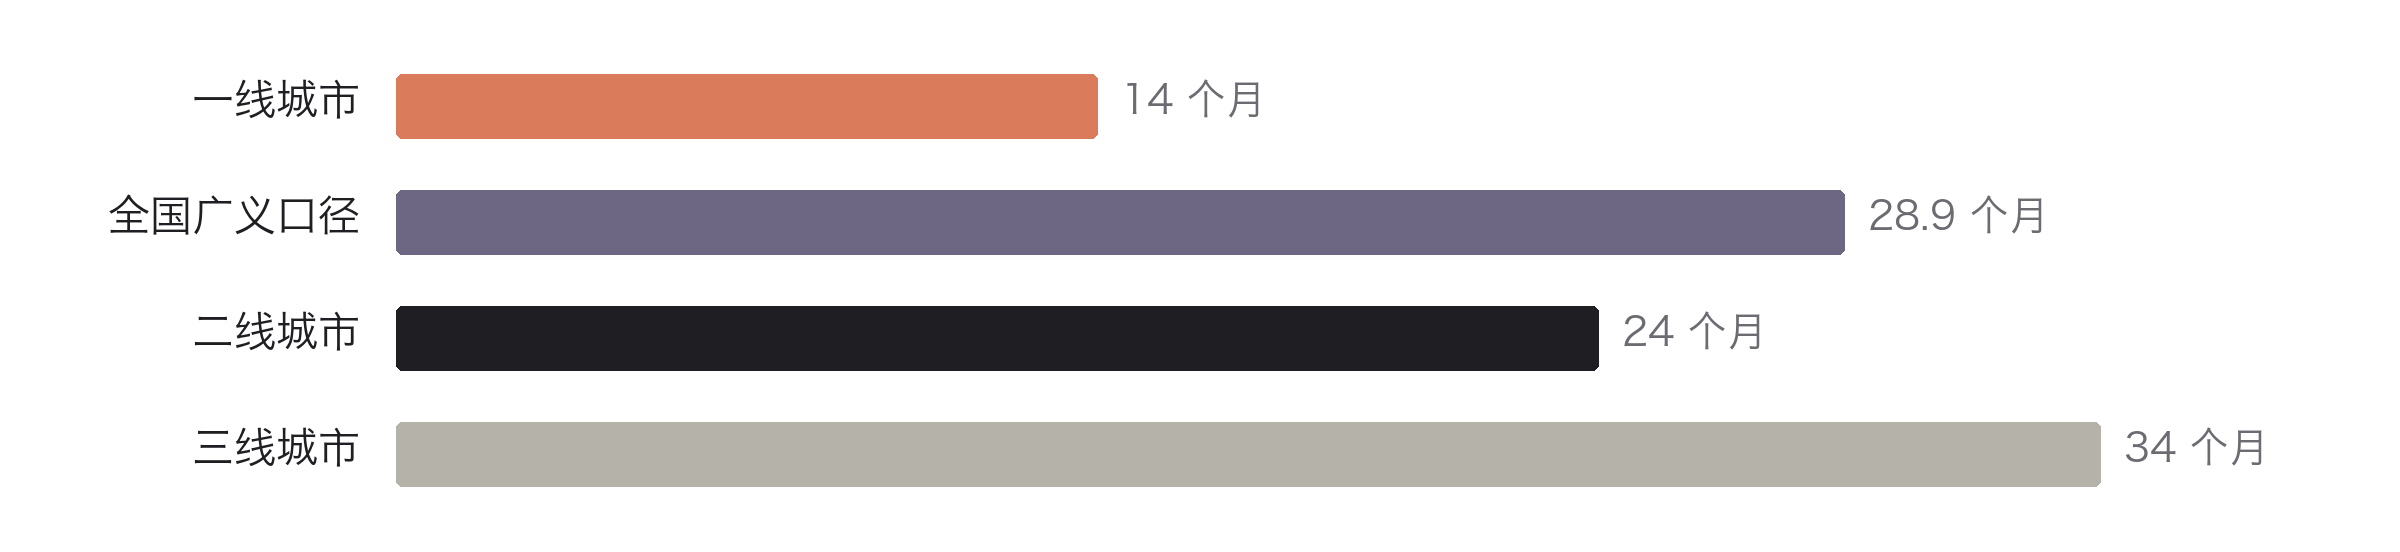
一线 14 个月、二线 24 个月、三线 34 个月,全国广义口径 28.9 个月;二手隐含去化约 19 个月,而价格回正通常需要低于 12 个月。上海企稳和全国企稳不是同一件事。
这组数字回答了那个很多人困惑的问题:为什么新闻里说企稳,自己所在的城市毫无体感。因为企稳发生在一线,而一线的库存只有 14 个月;三线的库存是 34 个月,还在爬坡。用一线的数据代表全国,误差不是一点点。
再看政策端。市场传的按揭补贴规模约 4000 亿元,摩根大通的评价很克制:这个量级只相当于每年一手住宅销售额的 5%;历史上这类传闻的准确率约 40%;即便按 100 个基点的补贴力度、上海封顶 5 万元一套来算,年财政需求也在 440 亿元量级。它能降低购房成本,但不足以让买家相信「房价不会再跌」。
而要把库存去化拉回健康水平,报告测算需要投入 3-4 万亿元。4000 亿对 3-4 万亿,是 1 比 8 到 1 比 10 的关系。这个量级差决定了一件事:现有政策能改变下行的斜率,改变不了下行的方向;真正能让方向变的,是收入预期,不是补贴。
还有一层约束容易被忽略。北京和上海的 828 细则里,放松的是节奏而不是核心——定金比例上海 3%、北京 1%,土地款 30 天内付 50% 以上,余款北京允许两年内付清、上海是「1+1」年。但「竣工才放按揭」这一条没有松。也就是说,融资功能的抽离是刚性的,能调的只是土地款的分期方式。
注意:看政策别看措辞,看量级。4000 亿的补贴对 3-4 万亿的库存缺口,就算全额落地也只是把下行斜率压平一点。判断拐点,宁可盯「二手成交占比」和「库存月数」这两个慢变量,也不要盯某次会议的用词变化。
这份报告对非投资者的用法
如果不在债市里做交易,这份报告仍然有用,因为它给的是一套「怎么判断一家房企还能活多久」的检查表,而且每一项都能在公开数据里找到。
五个可核查的判据
| 判据 | 看哪个数 | 报告里的正反样本 |
|---|---|---|
| 短期偿付能力 | 现金 / 短期债务 | 华发不足 1 倍;龙湖自由现金流为正 |
| 到期墙结构 | 未来两年每年到期多少 | 瑞安 2027 年只到期 20 亿;绿城 2027/28 合计 210 亿 |
| 收入结构 | 经常性收入占比 | 华润置地超过 50%,是抗冲击的主要来源 |
| 股东支持力度 | 是否并表、是否共享授信 | 绿城由中交并表,这是评级上调的直接原因 |
| 资产可变现性 | 投资物业租金与估值 | 瑞安租金同比 +4%,且预售影响有限 |
前三项决定能不能活过今年,后两项决定活下来之后值多少钱。
如果是跟房企打交道的角色——供货、施工、代理、做联合开发——这五条比财报上的净利润有用得多。净利润是会计结果,可以往后调;现金短债比和到期结构是硬约束,藏不住。华发事件之前,那 0.5 倍的利息覆盖倍数就写在报表上,只是没人愿意看。
如果是看城市和板块,把「二手成交占比」和「库存去化月数」当成两个前置指标。53% 的二手占比说明需求已经在往存量市场迁移,这对做新房生意的人是坏消息,对做二手交易、家装、物业的人是结构性的好消息。判断一个具体板块,先看这个板块的二手挂牌去化速度,再看新盘的去化率,两个数背离就说明定价有问题。
最后要说清楚这份报告的边界。它是卖方研究,立场是给客户找标的,所以「幸存者」这个词本身就带着筛选后的乐观——被筛掉的公司在报告里只是一句「维持谨慎」。数据口径也有分歧,前面提到的市净率与市盈率就是一例。而整份报告最大的变量是 828 的执行力度:如果地方执行打折,「2027 年销售降 20%-30%」这个预测会偏悲观;如果执行比文件更严,那 30%-50% 的拿地降幅可能还不够。
要点:这份报告真正的价值不在结论(内房还没见底,这个判断不新),在方法:它把「房价」这个测不准的变量,替换成了「回款时点」和「到期结构」两个能查证的变量。前者靠猜,后者能算。任何行业进入下行期,这套换法都值得抄一遍。
引用与来源
- JPMorgan — China Real Estate: Survivors Will Endure as Pre-sales Tighten(2026-11-17 摘要) — 核对 2026-11-18
- JPMorgan — China Property: Uncertainty in Post-Pre-Sales Era(2026-09-13 摘要,股票侧) — 核对 2026-11-18
- JPMorgan — China Real Estate: Huafa Tests Faith in State-Owned Developers(2026-10-30 摘要) — 45 家国企筛查与债券定价数据
- 格隆汇 — 摩根大通:华发事件错杀优质地产债,首选龙湖 — 中文口径交叉核对
- 富途牛牛 — 中国房地产:「后预售」时代的不确定性(2026-09-14) — IRR 与利润率数据
- 阿斯达克 — 摩通:单凭按揭补贴不足以扭转内房局面(2026-11-16) — 4000 亿补贴与 5% 口径
- 同花顺 — 预售制「名存实亡」:房地产游戏规则一夜改写(2026-08-29) — 828 文件构成与克而瑞、国信测算