一年下来,为几款海外 AI 工具付的钱里,月费占了九成六。剩下那 4% 不痛,痛的是每个月都要重新确认一次:这张卡今天还能不能过。
价格取自各厂商官方定价页与第三方 App Store 区域价目(2026-10-23 至 10-30),汇率按 1 美元 ≈ 7.1 元、1 元 ≈ 9.5 比索折算;通道成本按 3.5% 计,含充值费、场外溢价、链上费和跨区汇差。
订阅这件事,买的其实不是软件
大多数人把海外订阅理解成一次付款:点一下,额度到账,就能用。真正付过一年的人知道,它其实是三件事叠在一起——账号归谁、支付通道归谁、地区归谁。三件事只要有一件错位,钱付得出去也未必用得安稳。
账号归谁,决定了你能不能用回自己的历史。这里的差别不是软性的:如果账号是别人替你开的,你的对话、项目、配置、上下文,全在别人的邮箱后面。换一家服务商,能换;换个号,换不回来。
支付通道归谁,决定了每次扣款会不会失败。海外订阅的支付校验比国内严得多,它同时看发卡国家、账单地址、卡类型,甚至看这张卡过去的拒付率。一项对不上,页面就给你一句「你的卡被拒绝了」,不告诉你哪一项错了。
地区归谁,决定了你付多少钱。同一款产品在不同国家的标价能差三成,这个差价是真实存在的,但它从来不是免费的午餐——想拿到低价,你得先在那个地区有一个「像本地人」的身份。
要点:把这三件事分开看,很多纠结就没有了:便宜不便宜,是第三层的事;能不能一直续上,是第二层的事;号还是不是你的,是第一层的事。顺序反了,省下的钱最后都用来买教训。
先看清价格:同一档,差在三成上下
把两款主力产品的主力档位摆在一起,差异比想象中更没规律。以菲律宾区和美国区为例,ChatGPT 的低价档几乎打了七折,Claude 的 Max 档反而贵了近两成——同样的「区域定价」,方向完全相反。
这件事最容易被误读成「切到便宜区就对了」。实际上区域定价是按各地购买力定的,不是给你留的后门:某些产品在某些地区便宜,另一些产品在同样的地区更贵。切之前先查,别默认。
| 档位 | 菲区(元/月) | 美区(元/月) | 差额 |
|---|---|---|---|
| Claude Pro | 136 | 142 | −6 |
| Claude Max 5x | 843 | 710 | +133 |
| Claude Max 20x | 1,582 | 1,420 | +162 |
| ChatGPT Plus | 105 | 142 | −37 |
| ChatGPT Pro 100 档 | 677 | 710 | −33 |
| ChatGPT Pro 200 档 | 1,043 | 1,420 | −377 |
月费折人民币,不含支付通道成本;菲区取 App Store 区域标价,美区取官网价。
两款主力档位的年度总支出
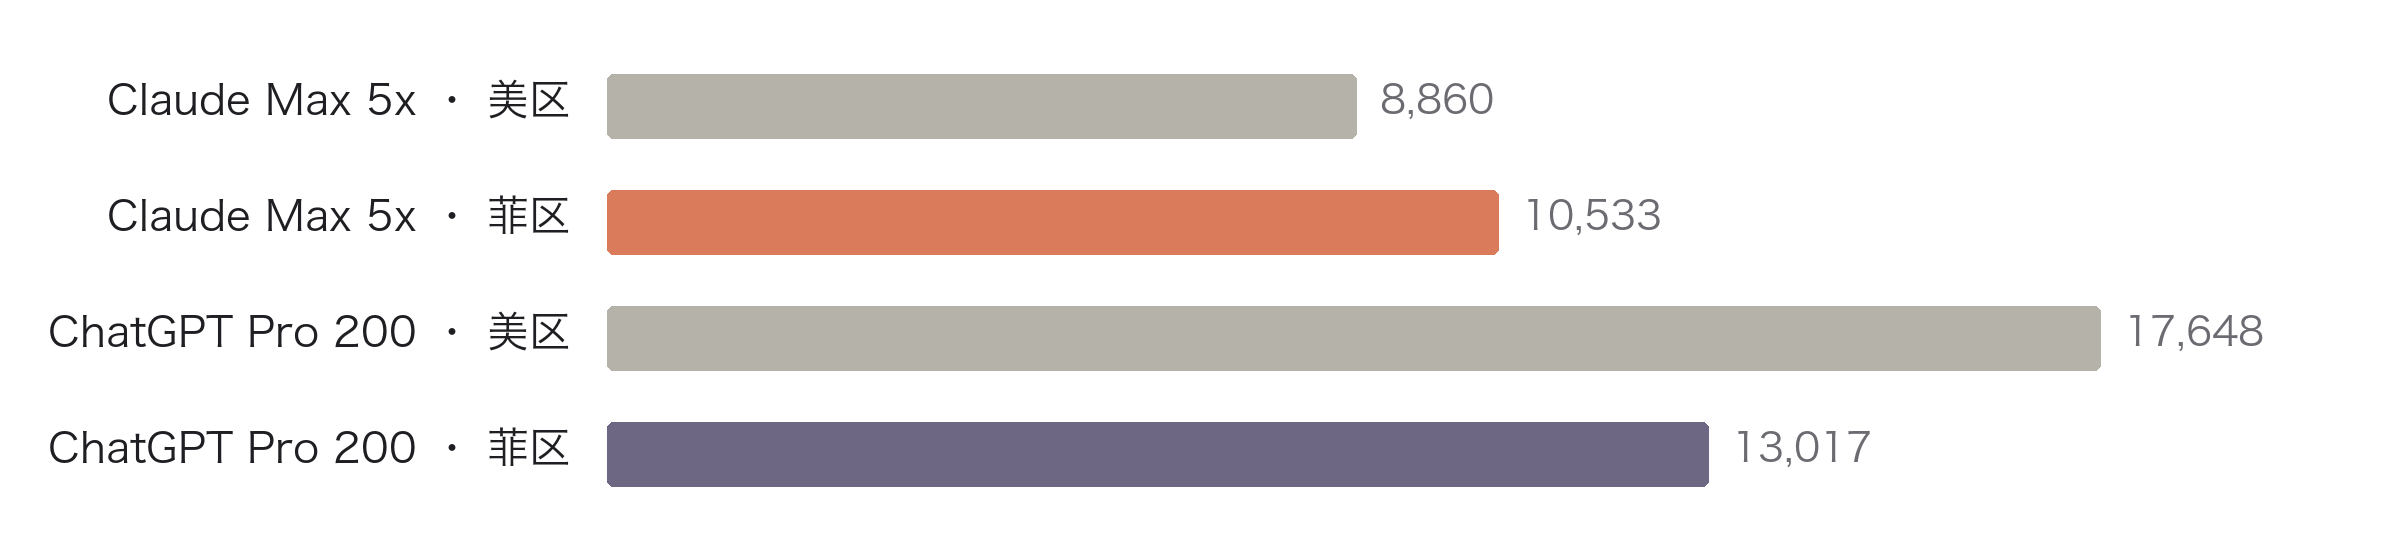
菲区在 ChatGPT 上省下近四千七,在 Claude 上多付一千七。区域定价的方向不一致,所以没有「哪个区最便宜」这个答案。
结论不是「去菲区」,而是先算再切。同一张账单上,有两个档位切过去是省钱的,有两个切过去是亏的,还有一个几乎没差。把六档一起拉平看,会发现自己凭直觉选的那一档,恰好是最不划算的那个。
成本拆开:钱到底花在哪
把一笔订阅的成本拆到底,会发现月费之外的部分小得几乎看不见。以月费 100 美元为例,附加的全部通道成本加起来不到 30 元,占 4% 左右。这意味着两件事:一是别为了省 2% 的手续费折腾半个月;二是当有人告诉你「某条通道只要 1%」,省下的钱也就十几块,不值得为它承担任何额外风险。
真正的结构性成本在别处:一次性开卡费、卡内必须常留的缓冲金、以及失败一次之后的重来成本。这三样都不体现在费率表里,却构成你每个月的真实负担。缓冲金尤其容易被忽略——它不算费用,但它长期占着你的钱,而且一旦不够,一次扣款失败就足以让整张卡作废。
首月账单的构成
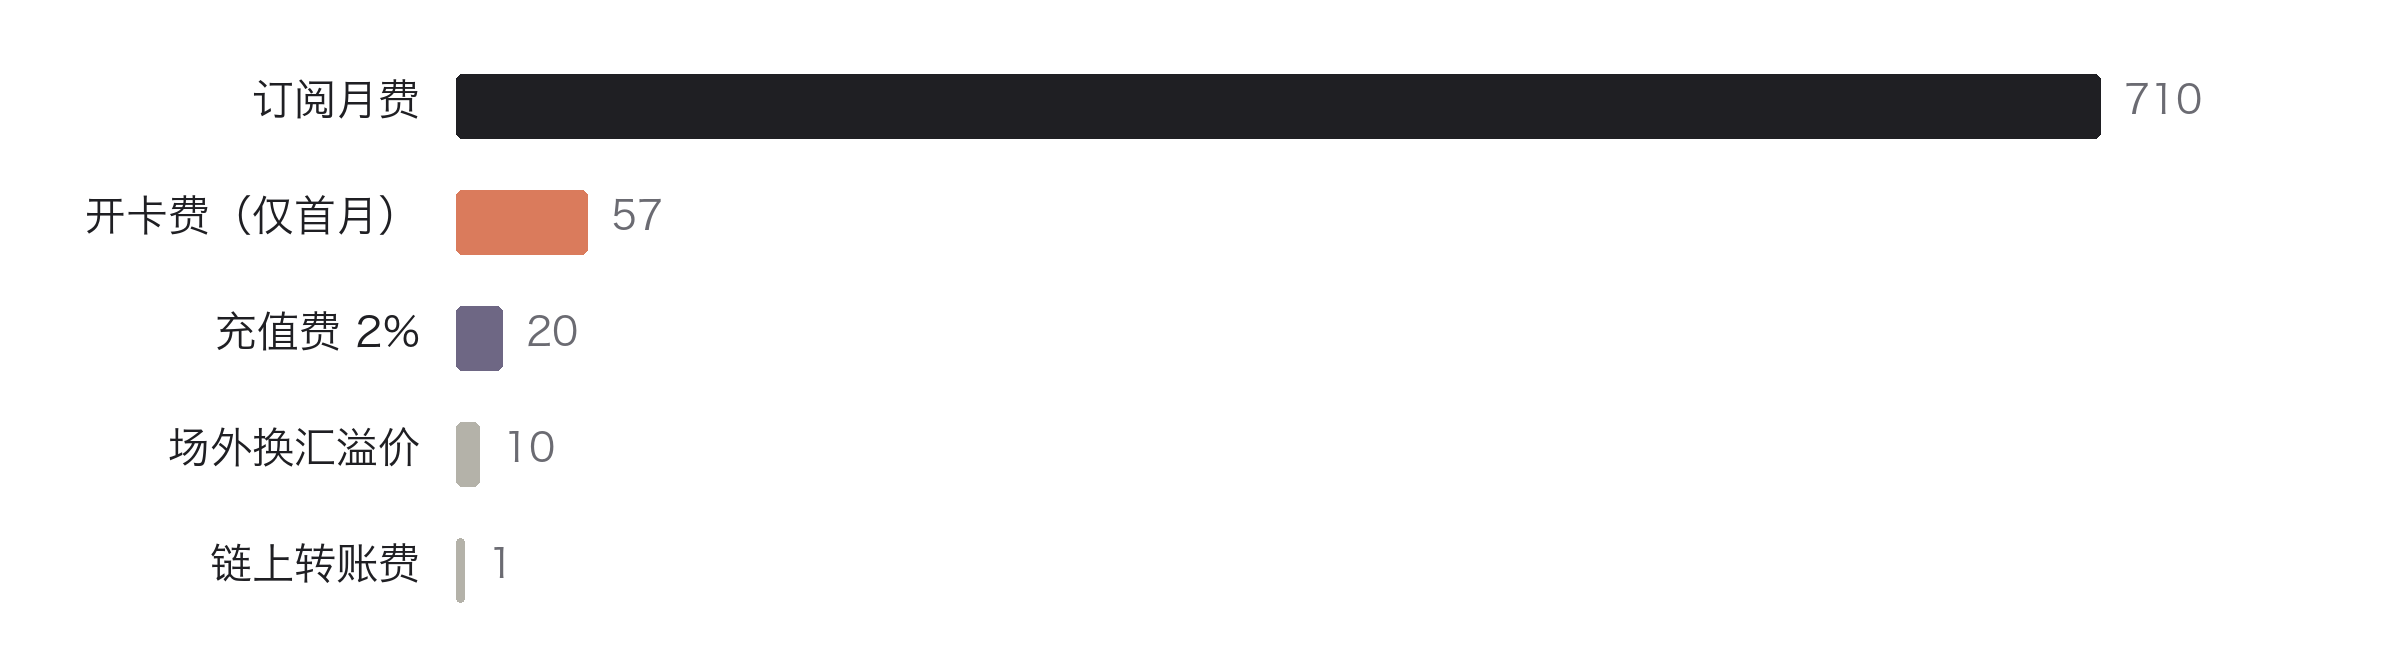
月费占 89%,其余加总不到 11%。这个比例说明:为省通道费做的所有努力,天花板就是这 11% 里的一小块。
| 项目 | 首月 | 第二个月起 |
|---|---|---|
| 订阅月费 | 710 元 | 710 元 |
| 开卡费 | 57 元 | — |
| 充值费 2% | 20 元 | 15 元 |
| 场外换汇溢价 1% | 10 元 | 7 元 |
| 链上转账费 | 1 元 | 1 元 |
| 合计 | 798 元 | 733 元 |
以月费 100 美元、汇率 7.1 计;卡内另压 30 美元缓冲(约 213 元),属占用而非支出。
十二个月累计支出
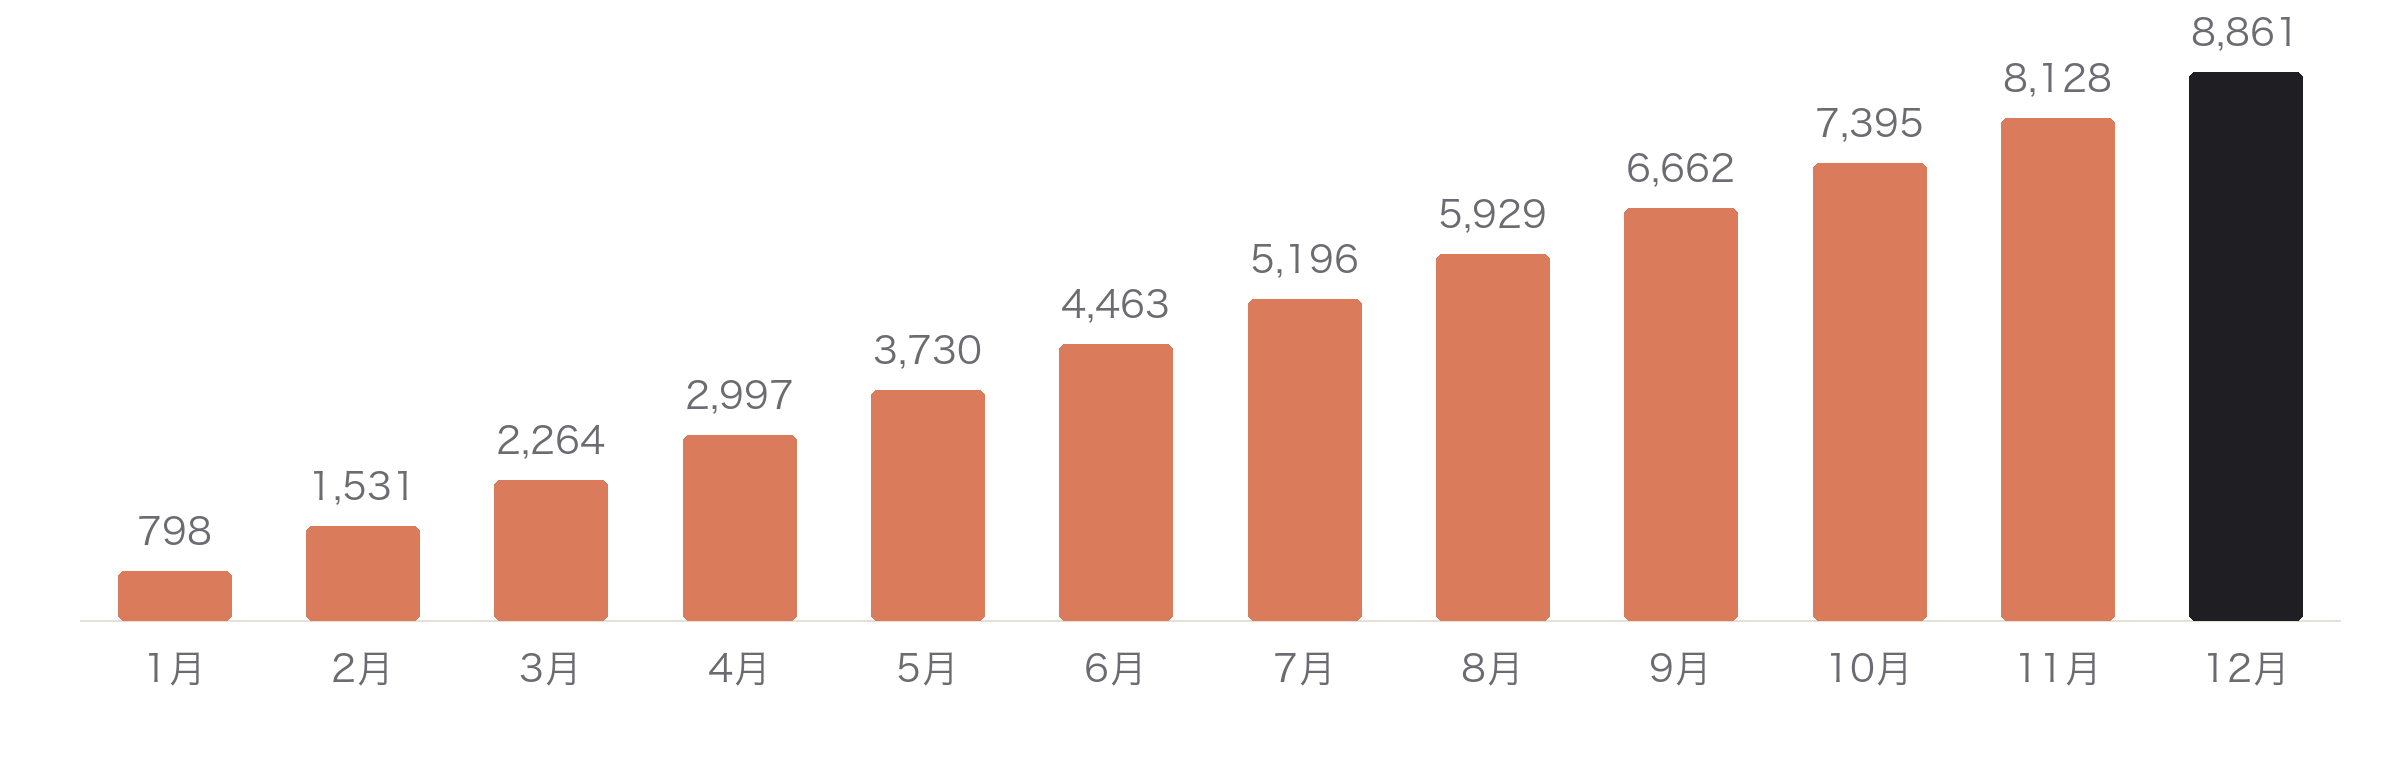
首月因为开卡费略高,之后每月固定在 733 元,全年落在 8,860 元附近。这条曲线几乎是直线——说明成本是可以提前一年算死的。
麻烦点:六件没人提前说的事
一、高价位档位往往只能月付。低价档能年付,一次扣款锁一年;顶配档偏偏强制月付,于是你的风控暴露从一年一次变成一年十二次。厂商这么设计有它的道理——用量最难预测的用户,应该按需调整。代价由用户承担。
二、余额只能进不能出。很多跨境支付工具的钱是单向的:充进去、花掉,退不回来。这意味着它永远不能当钱包用,只能当管道用。把三个月的生活费放进去,等于给自己埋一个雷。
三、拒付是要罚款的。余额不足导致扣款失败,不只是这次没付上,还会有一笔罚金,严重的直接封卡。而封卡之后,重新绑卡本身就是一次新的风控暴露。所以「留足缓冲」不是谨慎,是硬要求。
四、区域价需要一整套配套。想拿到便宜三成的价格,往往要同时具备当地账号、当地账单地址、当地支付方式,三者缺一不可。补齐这三样的成本,经常超过省下的钱。
五、便宜的东西,通常不归你。市面上那些远低于官方价的「套餐」,共同点是账号不在你手里、或者被多人共用。省下的钱是真的,随时失去使用权也是真的。
六、每个环节都会变。卡段会被上游清退,区域定价会被调整,支付规则会被收紧。你今年摸索出来的那套方法,明年可能整个失效——所以任何一次「一次付清一年」的决定,都是在赌明年的政策。
注意:把这几条放在一起看,会发现它们有一个共同结构:省钱的路径,几乎都在某一层放弃控制权——放弃账号、放弃币种、放弃地区、放弃可撤销性。省下的钱是确定的,放弃的那部分风险是不确定的。人总是低估不确定的那一边。
痛苦:断供那天才明白的事
真正让人焦虑的不是每月那 733 元,是某天早上打开工具,发现它要求重新验证支付方式。那种感觉很具体:你知道问题在支付,但你不知道是哪一环——卡被冻结了、地址对不上了、还是上游直接把这一批卡段清掉了。三种原因的解法完全不同,而页面给你的提示是同一句话。
更麻烦的是迁移成本。一个用了一年的账号,里面是项目上下文、提示词模板、几十次调优留下的偏好。这些不是数据,是时间。换一个号,等于把这些时间重新付一遍——按每小时算,通常比一年的订阅费贵得多。
所以「稳定」这件事的价值,不在于它让你少折腾,而在于它让前面所有投入不会归零。为稳定多付的那几十块,买的是「不用重来」。这也是为什么费率最便宜的那条路,往往不是最优解。
还有一种痛是安静的:你会不自觉地不敢深度使用。不敢把重要的工作流搭在上面,不敢把项目交给它跑整夜,因为你心里知道随时可能断。工具用到这个份上,其实已经失去了它一半的价值。
一年的真实账
| 指标 | 数值 | 说明 |
|---|---|---|
| 全年支出(月费 100 美元档) | 8,860 元 | 含开卡、通道费与换汇溢价,不含缓冲金占用 |
| 其中非月费部分 | 340 元 | 占比 4%,单项最大的是开卡费 |
| 一次性断供的代价 | 150 元起 | 首月白付、重开卡、重新绑卡与半天到两天的时间 |
| 账号迁移的隐性成本 | 难以计价 | 上下文、模板与调优经验无法继承 |
把它变简单:只做四件事
第一,先定账号归属,再谈价格。账号必须开在自己的邮箱下,这条不让步。所有省钱的方案,只要牵扯到「账号由对方持有」,直接排除——它省的是钱,赌的是你一年积累的全部工作痕迹。
第二,把三件套锁死。账号注册地区、网络出口地区、支付账单地区,写成一份记录,三者对齐后永不混用。地址逐字保存,换卡时复制粘贴,不要重打。这一条能消掉大部分莫名其妙的拒付。
第三,卡内常留一点五倍月费。一百美元的订阅,卡里放一百五;两百的放三百。多出来的部分不是浪费,是防止加税、补差、汇率浮动导致扣款失败的保险。它的机会成本一年不到二十块。
第四,把换汇和充值拆开。人民币换外币是低频高风险动作,外币进卡是高频低风险动作。按季度换一次、按月充一次,总成本不变,但暴露次数从十二次降到四次。
这四件事做完,订阅这件事就退回到了它本来的样子:每月一笔固定支出,不用再想。剩下的精力可以放回工作里——毕竟订阅工具的目的是干活,不是维护订阅本身。
如果只能记住一句话:能提前一年算死的成本,都不是成本;算不死的那部分,才是。月费是前者,断供是后者。人会为前者斤斤计较,却对后者毫无准备。
引用与来源
- OpenAI 官方定价页 — 核对 ChatGPT 各档价格,2026-10-31
- Anthropic 官方定价页 — 核对 Claude Pro 与 Max 档位,2026-10-31
- ChatGPT Plus 菲律宾区价格 — 区域价目,2026-10-01 核验
- Claude 菲律宾区 App Store 价目 — 各档位比索价格与折人民币,2026-10-23
- Claude 各区域订阅价对比 — 50 国横向对比,2026-10-31